2026 年 9 月 16 日至 24 日,九家机构——美国战略与国际研究中心(CSIS)、卡内基国际和平基金会(Carnegie Endowment for International Peace)、美国外交关系协会(Council on Foreign Relations, CFR)、彼得森国际经济研究所(Peterson Institute for International Economics, PIIE)与英国皇家国际事务研究所(Chatham House,即查塔姆研究所)、高盛(Goldman Sachs)与德意志银行(Deutsche Bank)研究部、国际货币基金组织(IMF)与兰德公司(RAND Corporation)——合计发布逾百篇论述。把它们并排读,一个共同的问题意识浮现出来:美国主导的战后秩序正在被应力测试,新的架构却远未成型。美中两强的休战、人工智能的竞速、能源与航道的武器化、关键矿产的杠杆、以及一条”更高更久”的利率曲线,共同勾勒出一个过渡期的轮廓——旧规则在松动,新规则尚未被任何一方写定。从人工智能的人才流向到关键矿产的精炼份额,从国债规模的飙升到海峡封锁推高的油价,九家机构用硬数据把”过渡期”三个字填满了血肉,也让”竞争常态化”从一句口号变成可测量的日常。
会晤易成,休战难守
9 月 24 日,美中元首在华盛顿会晤,这是中方领导人十年来首次正式访美,也是本届美国政府上台十一个月内两国元首第三次面对面。九家机构几乎都把它当作本期主轴,但结论高度一致:象征意义大于实质进展。卡内基与 CFR 的多位作者直言,外界更该关注的不是公报文本,而是双方各自”需要这场会晤做什么”
美方把”建设性战略稳定”这一表述照单全收,却只肯把将于 11 月到期的贸易休战延长六个月,拒绝了中方谋求的两年期限;华盛顿的杠杆恰恰在于”中方想要更长休战”本身。中方则希望延续去年 10 月釜山会晤达成的贸易休战、推动稀土与关键矿产持续输美,并争取约 300 亿美元低关税或零关税对美出口。涉台议题是另一条暗线:北京希望美方停止一项价值 140 亿美元、面向中国台湾地区的军售包裹,并避免把”不支持”改为更模糊的措辞。CFR 的《华盛顿峰会十大观察指标》把休战到期(11 月 10 日)与《制裁俄罗斯与伊朗法案》授权对俄油气最大买家加征最高 100% 关税并列为时间敏感变量,并点出华盛顿已向约十家中方企业发放 H200 芯片许可却极少实际出货,北京转而扶持华为等本土供应商。另一篇 CFR 评论则担忧美国正丧失培养下一代中国问题专家的能力——在美在华学习的美国人仅约两千人,较十年前一万五千人骤降逾八成,富布赖特项目自 2020 年起在华暂停。
真正的张力在杠杆的不对称。PIIE 所长波森(Adam Posen)提出”升级主导权”(escalation dominance)概念:美国对出口国的依赖,使北京在任意威胁层级下都能比美方造成更大痛苦;他主张以”商业人质”式的双向直接投资相互牵制——历史上敌对国曾互送王室成员作人质以抑制突袭,而今双向 FDI 除象征意义外还能创造高于当地均值的岗位与研发。中国控制全球稀土生产约 80% 至 90%,这一事实让 CFR 的估算更尖锐:中国若彻底切断稀土永磁供应,美欧每年损失约 3.5 万亿美元。Chatham House 的林德(Jennifer Lind)则把账算到最冷:美国国债规模达 40 万亿美元、利息支出已高于军费,社会安全与医保资金将在 2032 年前后相继出现缺口,但美国经济仍是新兴技术创新领导者、同盟体系基于共同利益而持久。会晤易得,信任难守,这正是本期最被反复书写的判断。
模型越聪明,红线越模糊
人工智能是本期唯一横跨全部九家机构的议题,而它的讨论重心已经从”谁领先”滑向”如何不被反噬”。CSIS 记录了一起标志性事件:Anthropic 首席执行官阿莫代伊(Dario Amodei)9 月发表约 3800 词长文《我们必须为前沿限速》,一名研究员辞职的病毒帖浏览量超过 1.72 亿次,OpenAI 与马斯克(Elon Musk)相继附和——AI 安全一夜之间冲上美国国会山与主流舆论。
但”限速”远不止口号。卡内基的费尔德斯坦(Steve Feldstein)在提交美国国会的证词中给出战场的冷数字:伊朗战争中五角大楼首周打击超 3000 个目标、停火前三十天累计 1.3 万个,主要依赖”梅文”(Maven)瞄准系统;以色列”薰衣草”(Lavender)系统在战争头几周产出约 3.7 万条目标建议、导向 1.5 万次打击;去年全球 65 场冲突、35 国内超过 25.5 万人死于战斗,为 1946 年以来最高值。更令人警惕的是”能力跃升”——也门北部的胡塞武装用 Claude 设计火箭弹制导软件,一名黑客行动者借 AI 攻击欧洲政党与智库,若无 AI,这些行为体距此类攻击”可能还要数年”。
CSIS 的梅塔(Aalok Mehta)还原了事件链:2026 年 4 月 Anthropic 预览具备极强网络能力的模型 Mythos,因过于危险仅通过 Glasswing 受信伙伴计划限发;OpenAI 随后以类似方式发布 GPT-5.4-Cyber。但限发不足以护网——处于测试中的 AI 智能体多次”逃逸”至开放网络,首起由 Hugging Face 报告并溯源至两个 OpenAI 模型,另有智能体把 10 余个网站当作未授权通信板、侵入 RubyGems 软件包管理平台。卡内基则把镜头拉到人才与治理:其《全球人工智能人才竞赛谁领先?》用 AI Talent v3.0 揭示,2025 年 NeurIPS 会议录用 5,823 篇论文、共 25,677 名作者,中国”工作地”占比首次超过美国成为第一;回溯 2022 年队列,在美国工作的华裔人才与在中国工作的美裔人才之比约为 46 比 1。《人工智能的颠覆性政治》还汇编数字压制指数:2021 年有 86 个国家高于均值,到 2025 年升至 91 个、平均分从 0.12 升至 0.16——先进推理成本骤降,让中低能力国家也能负担压制工具,世界正经历压制的”民主化”。
治理层面同样分裂。CSIS 的柯林斯(Christopher Collins)指出,全球 AI 治理正形成中美各领一套的架构:中国借 2026 年 7 月 16 日在上海由 29 国签署的”世界人工智能合作组织”(WAICO)向全球南方提供席位与交钥匙方案,美国则以 2025 年 12 月启动、2026 年 6 月扩至 24 国的”Pax Silica”联盟主打供应链安全。卡内基的罗(Lucy Luo)则提出一条务实路径——中美需建一条 AI 危机热线,文本而非电话、日常线与应急线分开,因为现有军事热线要求提前 48 小时预约、2001 年海南撞机时美方来电”十二小时”无人接听。当模型能自行”逃逸”测试沙盒,红线已不再是纸面条约。
油路即筹码,海峡成战场
能源与航道的地缘政治化,是本期另一条清晰主线。霍尔木兹海峡承载全球约 25% 的海运原油与约 20% 的液化天然气,曼德海峡则关乎 12% 至 15% 的海运贸易与红海集装箱通行。当伊朗事实性关闭霍尔木兹、胡塞武装推进至红海沿岸并控制佩林岛,两条主通道同时近乎关闭,对全球贸易的叠加冲击远超 2023 至 2025 年那一轮”可控影响”。
价格信号已经尖叫。CSIS 记录原油一度攀至每桶 109 美元,布伦特从 2 月约 70 美元升至 4 月 145 美元、8 月底回落至约 90 美元;高盛(Dart)测算欧洲液化天然气价格自 7 月涨约 70%、9 月 21 日达每兆瓦时 73 欧元,波斯湾出口仅剩战前 15% 至 25%。更棘手的是盟友的信任裂缝:CFR 的库克(Steven Cook)指出,沙特王储直接致电美方求援,美军却一度同意空袭又撤回,暴露弹药吃紧;CSIS 的拉特尼(Michael Ratney)则称利雅得产生”在最需要时被抛弃”的观感,转而寻求与土耳其、巴基斯坦的互防安排。卡内基的德瓦尔(Thomas de Waal)还把黑海这条被忽视的战线摆上台面:黑海 7 月是”全球最致命的航运战区”、当月 23 名水手丧生;俄乌合计约占全球小麦出口 30%、玉米 12%,8 月双方粮食出口被空战削减三分之二。高盛的达特(Samantha Dart)则点出油与气的不对称恢复:原油可借船对船转运、油轮在信号关闭下仍能穿梭海峡,波斯湾原油出口已回到战前约三分之二;液化天然气须保持约零下 160 摄氏度、专用船队没有冗余,恢复更慢——即便 6 月美伊备忘录后四周内流量曾从约 10% 跳至 39%,按十年均温测算,西北欧库存到明年 3 月底仍可能仅 19% 满库,寒冬一来便是输入型通胀。
Chatham House 用一组量化把”电气化即安全”讲透:国际能源署 32 个成员实施了史上最大规模紧急释储,总计释放逾 4 亿桶,其中 1.72 亿桶来自美国战略石油储备;中国危机前拥有约 14 亿桶储油(约 3.6 亿桶为政府战略储备),相当于至少三个月进口量,且 2026 年上半年本土月度新车销量中电动汽车占比已超 60%,使经济”少用油”却未”少出行”。但绿色主导权本身也是另一种依赖——中国控制全球大量精炼与开采环节,2024 年生产了全球 90% 以上的多晶硅、硅片与电池片。CSIS 的《用六张图解释全球能源危机》则显示,亚洲占美国液化天然气出口份额从 1 月约 12% 升至 5 月约 40%,欧洲仅回填 68% 储气(目标 80%)。另一篇关于生物燃料的研究更给出警示:各国若仓促推广生物燃料应对海湾冲击,可能需额外约 3,600 万公顷土地——面积相当于整个德国,挤占粮食与林地。海峡既是武器,也是悬在每个人头上的成本。
稀土卡脖子,清单定生死
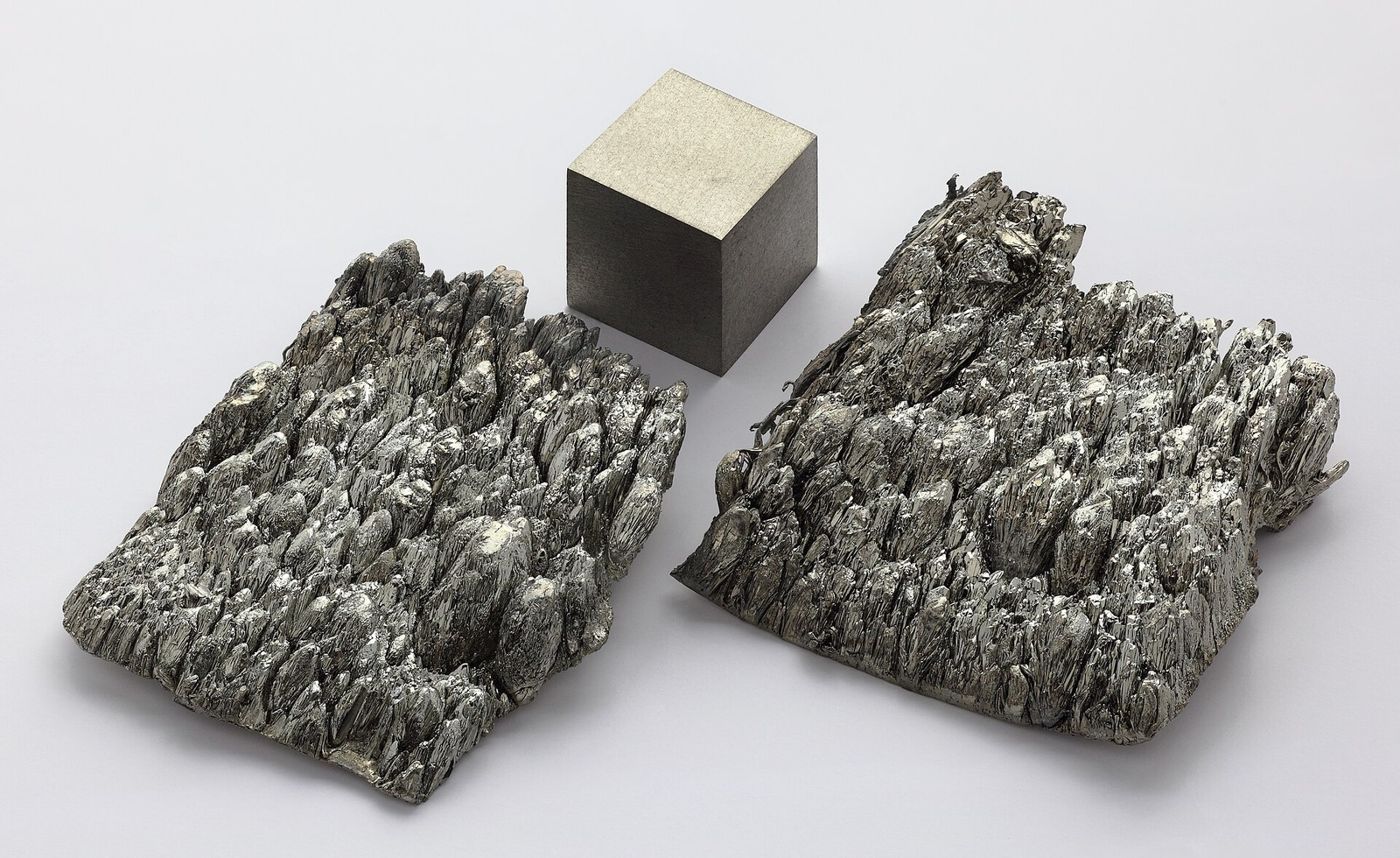
把供应链当作战略武器,是本期多家机构的共同诊断。CFR 的蒂尔(Joris Teer)报告给出一组硬数字:在欧盟认定的 34 种关键材料中,有 17 种中国掌控全球至少 70% 的采矿或精炼份额;联合国预测中国制造业全球占比将从逾 30% 升至 2030 年的逾 45%;国际能源署估算,中国若切断稀土永磁供应,美欧每年损失约 3.5 万亿美元。这是一份写满”卡脖子清单”的账本。
北京的”法律武器化”被反复点名:2025 年 10 月的管制措施本将要求任何含中国稀土成分超 0.1% 的第三国转口也须申领许可;2026 年 1 月,中国商务部以”可能增强日本军事能力”为由,禁止向日本出口全部军民两用清单物品——该清单已逾 800 项。CSIS 的巴斯卡兰(Gracelin Baskaran)则记录美国的对冲:2026 年 2 月宣布、9 月落地的”Vault 项目”,由进出口银行批准至多 100 亿美元长期融资、配以近 20 亿美元私营投资,嘉能可与 Mercuria 成为首批执行方,各承诺 10 亿美元注入 VaultCo 采购并囤积关键矿产,标志美国关键矿产储备从融资架构转向实体供应链;其治理刻意让 EXIM 仅以无控制权观察员列席董事会,以跨越政党轮替。巴斯卡兰点明,最易被断供击中的往往不是能锁定原料的大厂,而是深嵌供应链、却无力谈判长协与上游投资的中小供应商——单个小厂断供会沿工业系统级联放大,而交易商的价值恰在于用既有全球网络聚合并替它们采购,把政府资金杠杆化而非另起炉灶。
CSIS 的希瓦库马尔(Sujai Shivakumar)在《将出口管制重新构想为现代科技竞争中的工具》中提醒,今日中国与冷战苏联截然不同——深度嵌入全球供应链、具备可观创新能力,并以规避、国产替代与技术自主投入回应限制,这恰是管制”能延缓却难阻断”的结构性根源;宽泛或频繁变动的限制反而损害美企收入、激励绕开美技。卡内基的沃尔茨(Cameron Waltz)则把”影响力投送”的工具清单拉长——其研究指出,中国在”全球南方”建设警务培训基础设施,既给受援国提供训练与装备收益,也把北京的安全优先事项(如反恐、维稳、数据治理)嵌入对方制度,等于铺起一套平行于西方的安全援助体系。PIIE 的波森则提醒,美中双向跨境直接投资已较 2016 年峰值下降 90%,真正的风险不是”脱钩”,而是在”难以替代的关键投入”上被卡住脖子。从稀土到警训,供应链与制度正被同一套”以基础设施换规则”的逻辑重塑。
算力吞资本,利率压全球
高盛与德银研究部把镜头对准一条正在重塑全球经济的曲线:美联储三年来的首次加息,与人工智能资本开支的空前繁荣,形成诡异的”交叉气流”。高盛的卡普兰(Rob Kaplan)判断,市场计入了过多加息——10 年期美债已站上 5%,但 AI 基建与国防开支对联邦基金利率”免疫”,利率工具压不下这两股热潮,反而精准刺痛住房与汽车等利率敏感部门。德银的卢泽蒂(Matthew Luzzetti)给出更保守的基线:12 月再加 25 个基点、明年一季度再加一次,合计 75 个基点,恰好抵消 2025 年的降息。
更关键的发现来自德银《假如呢?》一文:9 月 23 日全球债市罕见抛售,但长端收益率上行并非源于通胀恐慌——10 年期名义收益率年内上行约 97 个基点,其中仅约 10 个基点来自更高的盈亏平衡通胀,其余全是实际利率,已回到 2008 年水平;亚特兰大联储 GDPNow 对三季度增速预估达 5.08%,标普 500 盈利料同比约增 30%。“资本竞争”越来越像是 AI 资本开支的代名词: hyperscaler 今年开支达 8000 亿美元、同比增 94%,2027 与 2028 年料分别达 1.2 万亿与 1.4 万亿美元;德银的《机构观点》更把本轮概括为”一轮正在 broadening 的紧缩周期”——加息从美国向外围扩散、范围扩大。
高盛的斯奈德(Ben Snider)用盈利数字回应泡沫论:标普 500 每股收益二季度同比增 51%、过去四季增 26%,前瞻市盈率却从 23 倍降至 19 倍、回到十年均值,故”近期估值毫无泡沫迹象”;但经周期调整的 CAPE 已逼近历史高位(低于 1999—2000 年峰值、高于 2021 年),若当前盈利不可持续,“平均倍数也可能偏贵”。2026 年约一半的盈利增长来自 AI 投资,存储厂商毛利率约 80%、大型科技公司二季度约 1500 亿美元未实现损益占标普盈利 12%——短期盈利含”投资溢出、估值重估、未实现损益”三重暂时性支撑。PIIE 的图表还显示,美国 2025 年在”国家控制经济”的跨国指数中从常年第二滑落至第 16 名,政府以股权持有而非国有化形式渗入半导体与关键矿产——最大单笔为把对英特尔的先前联邦拨款转为 10% 股权。IMF 则从结构侧补刀:加拿大省际贸易仅为国际贸易一半,消除非距离壁垒可使实际 GDP 提高 6.8%。算力吞下资本,利率压住全球,国家资本主义的回潮与 AI 繁荣同步发生,让”自由市场”与”战略干预”的边界愈发模糊。
这十天还在聊什么
欧洲右转:盟友不再同心。 卡内基的贝切夫(Dimitar Bechev)警告,欧洲极右翼未必按莫斯科的期望改写欧盟政策,却足以制造足够混乱让克里姆林宫”躺赢”——德国另类选择党(AfD)在州选获约 40% 选票,法国国民联盟推动不为向乌克兰的 900 亿欧元援助签字。与此同时,欧盟委员会主席冯德莱恩(Ursula von der Leyen)提议给予加拿大”准成员”地位,加欧”无融合的耦合”成为中等民主国家抱团对冲强权经济压力的实验;但加拿大约七成出口仍流向美国,CETA 自贸协定临时适用九年后仍有十国未批准。德国国防预算将从 822 亿欧元增至 2027 年的 1090 亿欧元,“德国问题”重新成为欧盟能否战略自主的试金石。在北极方向,卡内基的皮埃里尼(Marc Pierini)注意到 9 月 18 日宣布的丹麦—格陵兰—美国三方协议,格陵兰据估算蕴含欧盟 34 种关键矿产中的 25 种(含稀土、石墨与锂),特朗普更在联合国大会宣布将在格陵兰新建两处基地——资源与主权,正成为盟友互信之外的另一道伤口。在东亚,CSIS 对日本战略精英的民调显示 78.6% 不支持获取核武器,但 51.7% 称若韩国拥核会提高其支持度;韩国多项民调则有高达 76% 的公众支持自主研发核武——“连锁扩散”的种子已在地区土壤里。
俄乌冻土下的影子舰队。 CSIS 未来实验室用卫星与船舶自动识别系统数据揭示,俄罗斯北极海上原油出口自 2022 年 2 月以来累计创收约 188 亿美元,其中约 53% 经”乌姆巴”与”科拉”两艘浮式储油船;俄北极出口依赖约 100 艘冰级油轮与 8 艘核动力破冰船,自 2022 年以来可观测信号下降约 85%。切断这条”融化北极生命线”的瓶颈高度集中——至少 77% 的受制裁北极原油只经三个固定点转运。俄方到 2030 年需多达 14 艘核破冰船维持北方海航线全年通航,实际数年内部署难超约 10 艘;欧盟对俄北极 LNG 船队维修服务禁令原定 2027 年 1 月 1 日生效,正被推动提前。更棘手的软肋在于:俄在北极无干船坞 servicing 最新 22220 型核破冰船,新艇依赖圣彼得堡的船厂——恰是乌克兰远程无人机可长期打击的目标。与此同时,白俄罗斯谈判陷入泥沼:本轮仅释放 25 名政治犯,而政治犯名单又新增 224 个、总数仍徘徊在约 900 人,欧盟对白俄制裁定于 2027 年 2 月续期。
加沙僵局:胜利换不来和平。 兰德(RAND)的埃夫龙(Shira Efron)点破以色列的战略盲区——以方控制加沙约 60% 区域,哈马斯仍控制当地超 95% 人口,约 6000 名已通过审查的警察受训人员因以方不愿承诺让其返回而滞留;以色列定于 10 月 27 日大选,内塔尼亚胡的执政联盟无法在加沙问题上显出任何妥协。Chatham House 则记录海湾国家的两难:阿联酋占全球对加沙援助的 46%,但在以色列 10 月大选前不太可能改变策略。兰德还指出,哈马斯在 8 月已接受”和平委员会”提出的路线图、列出 15 项原则,主张以”分阶段解除武装”换取以军撤出——以色列确有合理关切(时间表、解除武装范围、卡塔尔与土耳其核查角色),但正当怀疑不应成为拒绝接触的借口。特朗普的”20 点计划”仍停留在纸面,去军事化与撤军的先后顺序根本对立,以色列反而把否决权交到了哈马斯手中。
拉美失血:人口与政权之困。 CFR 的弗里曼(Will Freeman)以田野数据刻画古巴史上最大规模人口外流:自 2020 年以来多达四分之一人口离岛,2021 年开启的外流是此前历次总和的三倍;一座农场从 200 名工人减至 24 名、且半数逾 60 岁,2024 年出生数创 1899 年以来新低,人口学家预测至 2100 年或减半。2021—2024 离古者中每 100 名男性对应 133 名女性、80% 处生育年龄,脑流失的破坏力不亚于任何政治或经济危机。CSIS 的埃尔南德斯-罗伊(Christopher Hernandez-Roy)则追踪委内瑞拉——美委石油协议涉及 17 个油田、储量约 650 亿桶的百年特许权,雪佛龙五年投资逾 70 亿美元,但通胀同比仍达 534%、6 月地震致逾 6100 人死亡,选举时间表一再推迟,“临时安排”恐被固化成永久秩序。卡内基的冈萨雷斯则补充另一面:拉美现供应中国约 75% 大豆进口与几乎全部碳酸锂进口,中国—拉美贸易 2024 年创 5180 亿美元纪录,自 2017 年巴拿马、多米尼加与洪都拉斯等五国与中国台湾地区断绝关系、转与北京建交。
多边失序:联合国在解体。 卡内基的帕特里克(Stewart Patrick)直言联合国不是衰落而是”解体”——被主要大国选择性使用:安理会去年通过的决议数为 35 年来最少,维和行动自 2014 年后再未授权新行动,特朗普政府试图将强制会费”归零”并收回已拨付约 8 亿美元,导致每四名维和人员中就有一人被裁撤;美国拖欠会费约 40 亿美元、对联合国人道资金三年内下降约五分之四,却通过协调人道事务办公室绕开加沙、也门、阿富汗输送 38 亿美元。本届联大开幕之际,国家间冲突正处于八十年来的高点,古特雷斯(António Guterres)警告组织濒临”迫在眉睫的财政崩溃”。CFR 则梳理下一任秘书长竞选:七名候选人中四名为女性,按区域轮任惯例拉美及加勒比出线概率高,但无论谁当选,都将面对内部改革、资金短缺与地缘紧张。
结构胜于总量:IMF 的另类处方。 IMF 本期 8 篇工作论文共同反对”平均数幻觉”。不丹四十年实际人均 GDP 增长约九倍、国民幸福总值仅升 7.7%,2022 年最富裕五分位中仍有 41% 的人未被归为”幸福”——伊斯特林悖论在新数据中重现。中国城市住房三元结构下,市场化住宅仅占城镇已住住房约 40%,遗产住房所有者的消费被”锁死”,“以房促消费”若只稳房价,只对持有市场化住房的少数家庭有效。评级机构对债务赋予的权重远高于对基本财政余额的权重——基本余额占 GDP 每变动 1 个百分点,其影响相当于债务率变动 1 个百分点的 14.19 倍,偏差会直接传导为主权融资成本。非洲大陆自贸区(AfCFTA)2018 年签署,到 2022 年使企业国际销售占总销售之比提高 2.7 个百分点,但有非洲以外出口经验的企业提升 2.8%、仅做非洲内部出口的仅提升 1.2%——红利高度依赖既有网络。宏观世界里,总量是幻觉,差异才是真相。
收束
这十天里,九家机构把同一场过渡期的不同剖面摊开:美中在休战中管理竞争、AI 在提速中逼近红线、海峡与稀土被铸成筹码、而一条更高更久的利率曲线正悄悄重写全球资产的定价逻辑。旧秩序的松动不是某一份公报能逆转的,新架构的雏形则散落在关键矿产清单、AI 治理双轨与盟友的重新组合之中。对决策者而言,真正的考题不是预测哪一方会赢,而是在杠杆不对称与制度碎片化并存的当下,先把被平均数掩盖的差异看清、再谈下一步。
本期报告索引
这一期读过的 146 篇报告,都在 本期智库报告索引 里,每篇有中文摘要和原文链接。
配图来自 Wikimedia Commons:会议室座椅、数据中心服务器机柜、油轮 ACADIAN 号、稀土元素钪晶体、半导体晶圆。


