八月底到九月初这十天,九家机构一共吐出一百八十四篇东西。
战略与国际研究中心(CSIS)、兰德(RAND)、美国外交关系协会(CFR)、卡内基国际和平基金会(Carnegie)、彼得森国际经济研究所(PIIE)、高盛研究、德意志银行研究、英国皇家国际事务研究所(Chatham House)、国际货币基金组织(IMF)——把它们摆在一起看,主线不是各自的主题,而是一条共同的位移。
AI 不再是”能不能做到”的问题,而是”谁来付钱、谁来承保、谁来管”的问题。
这句话在十天的文本里被反复验证。往下看五件事,是这一百八十四篇里最值得花时间的部分。
一、护栏撞上开源权重:蒸馏成了新战场
九月九日,CSIS 发了一篇评论,标题很长:《TRUST 之下的蒸馏——为美印可信 AI 模型蒸馏与扩散走廊辩护》。同一天前后,RAND 在九月二日发了《反制模型蒸馏》。
两家撞题,结论却分工明确。
CSIS 的切入点是中国开源权重模型在全球南方的扩散,它引用了一个具体案例:中国实验室月之暗面发布的 Kimi K3,在独立评测中与 Anthropic 的 Opus 4.8、OpenAI 的 GPT-5.5”相当”,美方随即指控其秘密蒸馏了 Anthropic 的 Fable 模型,并一度短暂切断 Mythos 与 Fable 的访问。
CSIS 的判断是:制裁和实体清单属于防御性回应,它消除不了需求。于是提出一个相当务实的方案——在美印 TRUST 倡议(全称是”利用战略技术重塑关系”)框架下,建一条”合法蒸馏走廊”,让美印实验室从美国前沿模型里合法蒸馏出低成本、可定制、面向全球南方的开源权重模型。把共同脆弱,变成共同杠杆。
RAND 那篇则更冷。它承认技术性的反蒸馏手段——抬高蒸馏成本、降低蒸馏产物质量——改变不了蒸馏之所以诱人的根本激励,所以真正需要的是更广泛的政策工具,而不是只靠技术对抗。
一句话概括这一组的价值:它点破了”技术护栏足以自保”的幻觉。
二、AI 最重要的监管者不是国会,是保险公司
这是本期最反直觉、也最被低估的一篇。CSIS 九月四日报告《保险业从 AI 威胁中撤退,正在拖慢创新与采用》。
它的核心发现是:保险已经成为美国 AI 部署”事实上的最重要监管者”,而当前的方式是”以退出方式监管”——直接把 AI 风险从保单里剔除,而不是设定一个可通过投保来约束的正面标准。通过投保来约束,意味着风险可以被定价、被测量、被改进;通过退出来监管,只意味着风险被移出视野。
数据密度极高,值得完整摘出来:
二零二六年四月二十三日,各州保险专员悄然批准了大型保险公司逾 80% 的”将 AI 相关损害排除在保单外”的申请。行业用来判断风险能否承保的”柏林纳框架”九条标准里,生成式 AI 拿到 三条红牌、五条黄牌、只有一条绿牌。日内瓦协会对六大保险市场 600 名企业保险决策者的调查显示,逾 90% 需要针对 AI 的专门承保,逾 三分之二 愿意为 AI 保单支付至少高 10% 的保费——需求明明摆在那里。
同一模型缺陷造成的损失跨度达到 六个数量级:加拿大航空聊天机器人案 812 加元,工程公司 Arup 遭深度伪造损失 2,500 万美元,谷歌 AI 概览诽谤索赔 1.1 亿美元,Anthropic 版权和解 15 亿美元。而前沿实验室能买到的 AI 保险上限,经怡安(Aon)安排,只有约 3 亿美元;专门险种单保户上限 2,500 万到 5,000 万美元。
诉讼侧也在同步加速:2021 到 2025 年美国生成式 AI 相关诉讼累计增长 978%,2024 至 2025 年同比增长 137%。ISO 的生成式 AI 除外条款已于 2026 年 1 月 1 日生效,今年已有逾 60 家财险公司申请 AI 除外。
对照中国的路径更有意思。二零二六年三月二日,四部门联合发布 20 条”科技保险”指引,把保险明确当成产业政策工具来用;二零二五年中国科技险保费同比增长约 44%,而行业整体增速只有 7.4%。
同一件事,一边在收缩,一边在扩张。
三、AI 的资本开支,正在变成一张债券账单
德意志银行九月三日的《从 GPU 到 IOU》,把一件很少被这样连接起来的事情说清楚了。
近期推高美债收益率的一个被广泛引用的理由,是企业债供给激增,而最大的”意外”来自科技板块。三条驱动写得很具体:超大规模厂商不断上修资本开支、从自由现金流为正转为为负而更依赖债务融资;SpaceX 的债券发行出乎意料;半导体企业在资金需求看似不大的情况下仍大举发债。
数字是:美国投资级信用利差较五月末接近历史最窄水平已走阔约 8 个基点,但仍仅约 79 个基点;德银预测今年美国投资级净供给将创历史新高,略超二零二零年疫情时的再融资高峰。
高盛那一边从完全不同的入口得到同一个结论。Brian Singer 与 Carly Davenport 把数据中心电力需求上修至 2030 年增长约 170%,超大规模厂商资本开支预期被大幅上调。
一家从”电力”进去,一家从”信用”进去,出口是同一个:AI 的物理与财务足迹正在实质性改写利率与供给格局。
德银的《私人资本监测》更进一步,干脆把 AI 列为私人资本市场的第二大风险。高盛 CEO 所罗门也承认,债务融资的 AI 投资”值得长期监测”。
这里面有一个尚未被充分定价的问题——当 AI 的融资越来越依赖债务与私人资本,“技术叙事”与”信用周期”的耦合度正在上升。
四、无人机的迭代以”周”计,采办体系以”年”计
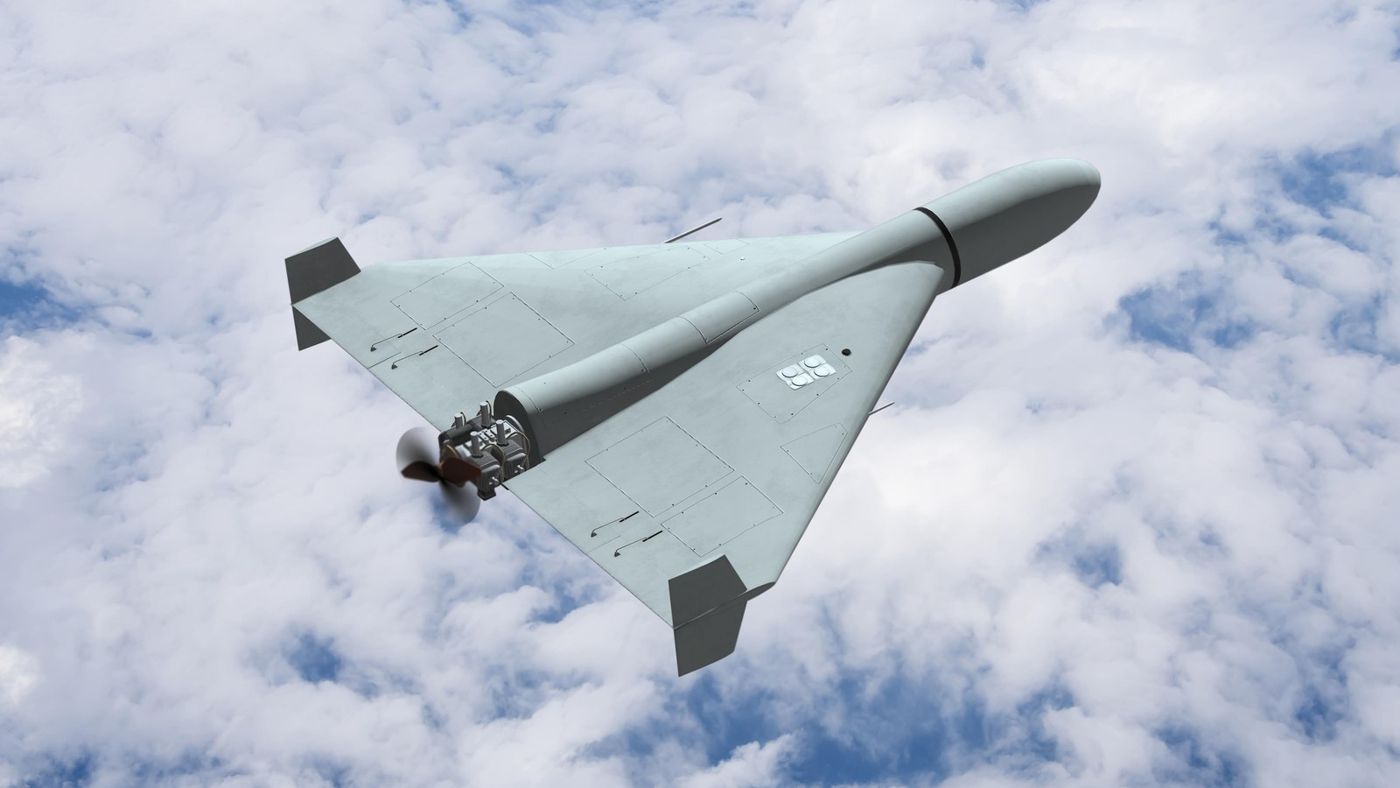
CSIS 九月四日的简报《从 Shahed 到 Geran》,是本期对”战时快速迭代”最细致的一份生产级解剖。
俄罗斯把伊朗的 Shahed 平台(俄方称 Geran)当成”持续演进的平台”,战场反馈直接驱动生产决策,迭代周期以”周”计——天线数量跟着乌军干扰能力涨,速度跟着拦截威胁涨,载荷跟着打击需求涨。
几个数字值得记:
二零二二年八月俄收到首批 Shahed-136/131,九月十三日在库皮扬斯克附近首次发现残骸;随后签下 17.5 亿美元本土生产协议,落地鞑靼斯坦的 Alabuga 经济特区。抗干扰天线单元从最初的 4 单元一路增到 Kometa-M16 的 16 单元三排布阵。乌军对 Geran 的月度拦截率从二零二四年二月的 77% 一度升到五月的 97%——然后俄方把装涡喷的 Geran-3 推上来,最高时速 300 英里,是 Geran-2 的两倍。战斗部从 110 磅演进到近 200 磅,伊热夫斯克甚至串联两枚 BST-52 达到近 230 磅。
最能说明问题的是这一条:一架二零二五年十月十五日被击落的 Geran,其卫星接收器十月八日才安装——从下线到发射,不超过一周。
报告点出美国的结构性困境:单一主承包商、把商用件视为风险、部署后改动需正式工程变更。造得出更先进的,却迭代不过更粗糙的。
卡内基的《在俄罗斯的长无人机阴影》和德银的《无人机前沿》在同一时间从欧洲视角补上了另一面。
五、四十万亿美元的沉默
CFR 八月三十一日那篇的标题本身就是结论:《国债突破 40 万亿,但它在中期选举中不是议题》。
数字排开是这样的。美国国债达到 40 万亿美元,人均约 11.7 万美元;债务占 GDP 达 125%——二战大规模举债时也只有 106%。本财年联邦赤字预计达 2.1 万亿美元,约占 GDP 的 6%;本财年利息支出略超 1 万亿美元,与美国全年国防开支相当。
国债十年翻倍、不到两代翻两番,其中 50% 是特朗普首次当选以来累积的,75% 是奥巴马首次当选以来累积的。
而盖洛普民调显示,只有 2% 的美国人把国债与赤字视为最重要问题。
CFR 九月九日的播客《AI 能帮美国靠增长摆脱债务吗?》把这道算术拆得更细。耶鲁预算实验室联合创始人 Natasha Sarin 的判断是:即便 AI 带来强劲生产率提升,也不足以弥合财政缺口。未来十年 AI 带来的年均生产率提升约 2.5%,过去十年均值约 1.8%——而要把债务占 GDP 压平,需要 GDP 年化增速稳定在 4% 左右。
她还给了一组关于征税能力的数据:因征税能力不足,美国每年未收税款约相当于 GDP 的 3%,约 7,000 亿美元;国税局近年流失约 30% 稽查人手,稽查收入同步下降约 30%。她的建议不是财富税,也不是”AI 税”,而是对大企业分档征收公司税、上限 28%,98% 的企业维持 21% 不变。
RAND 同期给出了更宽的税收工具箱:降低企业工资税份额、按人均利润累进企业税、长期资本利得按普通所得税率、联邦增值税、联邦财富税、遗产税改革——六类框架并排摆开,供 AI 时代劳动收入占比下降时取用。
在这条主线上,中国是绕不开的变量,但九家智库的切口分得很开。
CFR 九月一日《人民币似乎被低估了 30%》用了一个罕见的方法:它不采信中国报告的顺差数据,而是从投资收入逆差、黄金进口口径、国际收支三笔具体账目反推。它的估算包括——IMF 对中国经常账户”常态值”的估计为 GDP 的 0.6%,二零二五年底盈余为 GDP 的 3.8%、近四个季度升至 4%;在 IMF 方法下 3 个百分点的缺口对应约 21% 的低估;中国报告的投资收入逆差超过 1,000 亿美元,而其净外国资产超过 4 万亿美元,逻辑上难以自洽;黄金进口从约 GDP 的 0.5% 升至 1.5%。修正后盈余约 GDP 的 5.5%,对应约 35% 的低估。
PIIE 九月二日的结论正好相反。马丁·乔尔曾帕团队的数据显示:人民币在 SWIFT 的全球支付份额于二零二四年七月见顶 4.7%,此后回落至 2.75%,按此口径人民币只是全球第六大支付货币;SWIFT 口径人民币交易量至二零二六年一月较峰值下降 24%;中国货物贸易以人民币结算占比从二零一五年的 23% 降到二零一七年低点 11%,再回升至二零二五年上半年的 28%——仍有 72% 以他国货币结算。
唯一亮点是中国的跨境银行间支付系统 CIPS:直接参与行从二零二三年一月的 79 家增至 210 家,间接参与行 1,619 家。但它与 SWIFT、香港 CHATS 的走势首次背离——二零二四年六月至二零二六年六月,CHATS 日均人民币量下降超 1 万亿元,而 CIPS 仅增约 2,000 亿元,两者差额无法互相解释。这说明越来越多的结算在”绕开 SWIFT”,反映的是抗制裁韧性,而不是真实国际使用量的增长。报告的原话是:人民币国际化更像一份”保险单”,可在被制裁时启用,而非对美元的实质追赶。
CSIS 九月八日《央行如何赢得数字货币竞赛》提供了第三个视角——它认为央行设计零售数字货币时把”采用率、主权、安全”当作三个独立变量是错误的,三者之间存在”三难”,为其中一项优化必然牺牲另一项。真正跑通的只有两个:巴西 Pix 二零二四年处理约 630 亿笔交易、总额 4.6 万亿美元、覆盖 87% 巴西成年人口;印度 UPI 二零二五年处理约 2,416 亿笔交易、用户逾 5.5 亿。
它还给了 mBridge 一组很有意思的对照:由中、港、泰、阿联酋、沙特开发的批发平台 mBridge,截至二零二五年十一月累计处理 4,047 笔、合计 3,872 亿元人民币,其中 95.3% 为人民币交易——而 CIPS 每天处理约 3.3 万笔。mBridge 到二零二六年六月中升至 4,700 亿元,仅相当于 CIPS 大半天的量。
结论很冷酷:西方央行若既不能在便利性上胜过商业卡、又不能在商户成本上胜过快付网络,就不该为了”主权叙事”而强行上线。
这十天还在聊什么
9/11 廿五年。 RAND 九月八日汇编了十余位专家的复盘。里面有一组值得记的成本数据:运输安全管理局每位旅客的安检费不到 6 美元,二零二六年 TSA 总预算约 80 亿美元;廿五年来未再发生经过 TSA 安检的美国商业航班遭成功恐袭。而新威胁已经换了形态——研究评估发现市场上有超过 500 种无人机系统能完成至少一种高威胁场景,且这个数字自六年前研究以来只增不减;仿真显示防御者探测并击败来袭无人机只有数秒到几分钟。多位专家反复提到”失败的想象力”这个教训。
德国选择党(AfD)成了跨机构的高频词。 CFR 两篇分析它在东部的选举突破与俄罗斯混合战的叠加效应,卡内基的《德国破碎的共识》,加上 Chatham House 一篇专门谈萨安州——四家在同一周把镜头对准同一个国家,这种密度不常见。
AI 生物安全,从假设变成实验结论。 RAND 九月四日的评论引用了一个硬事实:二零二六年八月六日《科学》杂志刊文证明,经训练的 AI 模型已能设计与自然媲美甚至更好的新型病毒。同期的《“镜像生命”只是理论,但危险货真价实》则主张中美在九月会晤时把防止镜像生命列入议程——文中估算,制造镜像生命所需的关键突破”可能还需 10 到 30 年”。
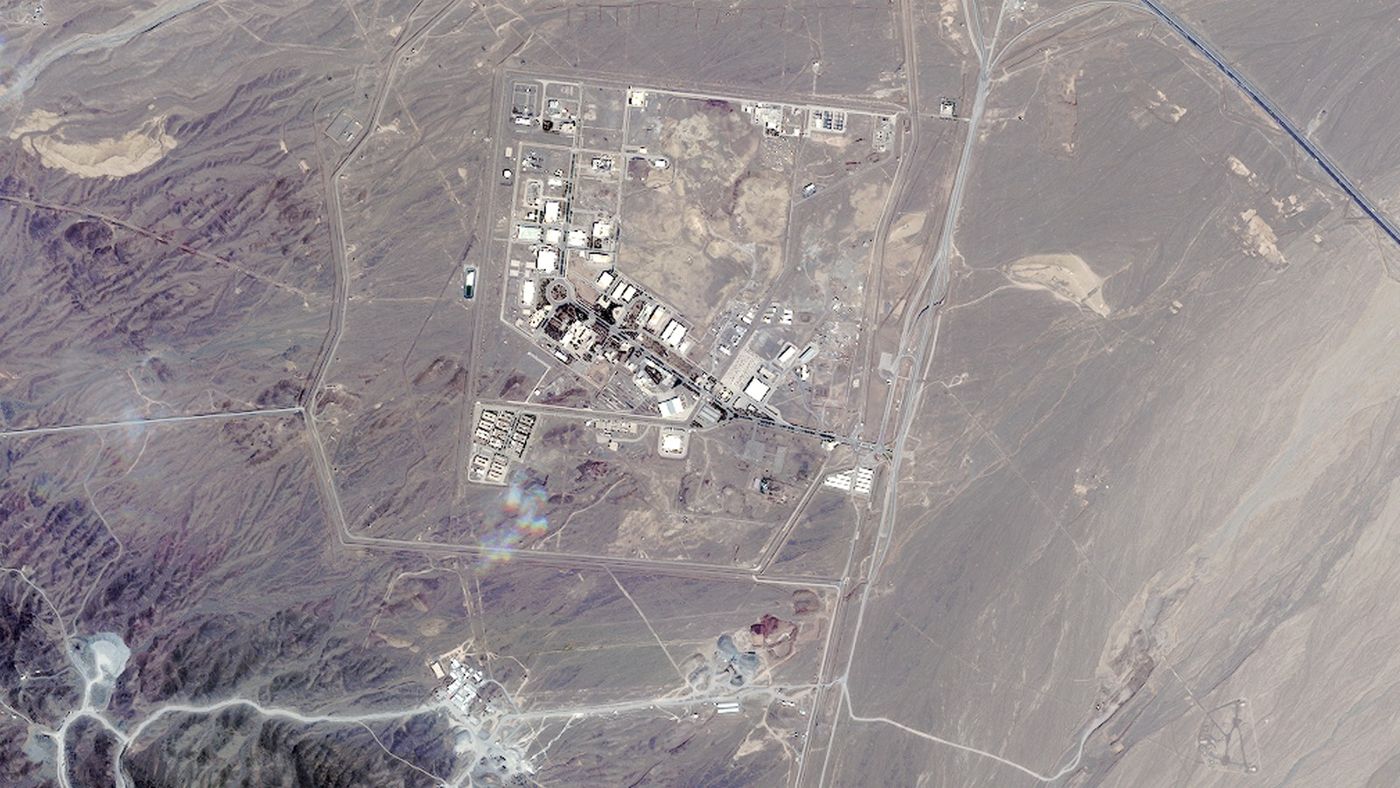
伊朗 Pickaxe Mountain 的卫星读数。 CSIS 九月九日用了变化检测方法:该设施位于纳坦兹浓缩设施以南 2 公里,深度估计 80 到 100 米;而美军最大的常规钻地弹 GBU-57 重 30,000 磅、装药 5,000 磅、可穿入地下 60 米,只有 B-2 能投放。二零二五年六月”午夜之锤”行动中,美空军在福尔多投下 12 枚 GBU-57,在通风井顶部形成 6 个弹坑——而福尔多埋深至少 80 米。
中国人形机器人是不是泡沫? Chatham House 九月三日那篇给了一套可检验的标准,而不是情绪。数据是:宇树科技在上海上市首日估值一度冲到 660 亿美元,随后蒸发约 300 亿美元,至九月一日股价较上市后峰值低约 45%;其市盈率一度高达 1,300 倍,而上交所科创板平均只有 124 倍。今年上半年中国制造商占全球人形机器人出货量 90% 以上,但宇树仅约 9% 的收入来自工业客户——主要买家是高校和科研机构,而实验室又把训练数据卖回机器人公司,形成一个”循环经济”。作者的判断标准很清晰:关键不是当前估值,而是行业能否迎来”ChatGPT 时刻”,即在陌生环境中听懂指令后完成 80% 的任务。
多晶硅与贸易救济。 CSIS 九月九日讨论了以贸易措施作为产业政策工具是否成立——这类”产业政策工具化”的讨论,本期在多家机构反复出现。
一个没人愿意接的稳定器角色。 Chatham House 提出了”反向金德尔伯格陷阱”:华盛顿可能成为下一次金融危机中”不愿负责的霸权”。PIIE 的艾伦·沃尔夫则以一篇近两万字的长篇演讲系统提出”有能动性的 WTO”改革方案。两家共同指向同一件事——旧规则的供给在枯竭,而新的稳定者尚未出现。
IMF 这批工作论文。 十四篇里有两篇值得单独看:一篇关于中国能源转型的宏观影响,一篇是”战争宏观经济学”。编号从 WP/2026/177 到 190,覆盖能源转型、发展经济学与智能鸿沟、DSGE 建模等方向。
太空与人的瓶颈。 RAND 关于太空国防工业基础劳动力约束的报告,落在一个反复出现的结论上——能力瓶颈最终都是人的瓶颈。
收尾
十天,一百八十四篇,如果只留三句话:
第一,AI 的约束条件正在从”能不能”转向”谁付钱、谁来保、谁来管”。 模型蒸馏是”谁来管”,保险退潮是”谁来保”,GPU 到 IOU 是”谁付钱”——三件事在这一周同时被提出,不是巧合。
第二,财政是所有议题的背景板。 国债 40 万亿、利息支出逼近国防开支、AI 资本开支推高企业债供给、税基被 AI 侵蚀——这些看似分散的题目,全部挂在同一根钉子上。
第三,中国出现在每一条线上,但九家的切口分了岔。 CFR 盯汇率低估,PIIE 盯国际化触顶,CSIS 盯数字货币与开源权重,Chatham House 盯人形机器人与关键矿产。看同一件事的分歧,比看共识更有信息量。
本文汇总自 2026 年 8 月 31 日至 9 月 10 日九家海外机构公开发布的 184 篇报告、评论、播客与论文。各家的英文原文、PDF 全文与配图已分别归档,逐篇中文内容综述另附。所有观点均属原机构研究结论,不构成任何投资建议。
本期报告索引
这一期读过的 184 篇报告,都在 本期智库报告索引 里,每篇附摘要和原文链接。